지난 인덱스펀드와 ETF 편을 보고 “그럼 지금 가진 돈을 전부 이쪽으로 옮겨야 하나” 궁금하실 수 있습니다. 답은 “아니다”입니다. 돈마다 언제 쓸 돈인지가 다르고, 목표 기간별 자산배분은 바로 그 쓰임새에 맞춰 돈을 담을 곳을 다르게 정하는 원칙입니다.
몇 년 안에 쓸 돈이면 투자부터 피해야 합니다
지난 폭락장을 버티는 법 편에서 다뤘듯, 시장은 몇 년에 한 번씩 크게 흔들립니다. 버티면 결국 회복되지만, 문제는 “버틸 시간”이 있어야 한다는 것입니다. 1~2년 안에 전세보증금이나 등록금으로 써야 할 돈을 주식·펀드에 넣어뒀는데 그 시점에 하필 조정장이 오면, 손해를 보고 팔아야 하는 상황에 몰립니다. 쓸 시점이 가까운 돈일수록 원금이 보장되는 곳에 둬야 하는 이유입니다.
반대로 기간이 충분히 길면 얘기가 달라집니다. 중간에 몇 번 조정을 겪더라도, 팔지 않고 버틸 시간이 있으면 그 조정은 그냥 지나가는 구간이 됩니다. 같은 투자 상품이라도 “이 돈을 언제까지 안 건드려도 되는가”에 따라 위험한 선택이 될 수도, 합리적인 선택이 될 수도 있는 셈입니다.
목표 기간별 자산배분, 기간마다 담을 곳이 다릅니다
정해진 정답은 없지만, 아래 기준으로 나눠보면 판단이 한결 쉬워집니다.
| 쓸 시점 | 담을 곳 | 이유 |
|---|---|---|
| 1년 이내 | 파킹통장, CMA | 필요할 때 바로 꺼낼 수 있어야 함 |
| 1~3년 | 예·적금 | 확정 이자, 원금 손실 없음 |
| 3~5년 | 예·적금 + 안전자산 혼합 | 일부는 굴리되 원금 비중을 지킴 |
| 5년 이상 | 인덱스펀드·ETF 비중 확대 | 조정장이 와도 회복할 시간이 있음 |
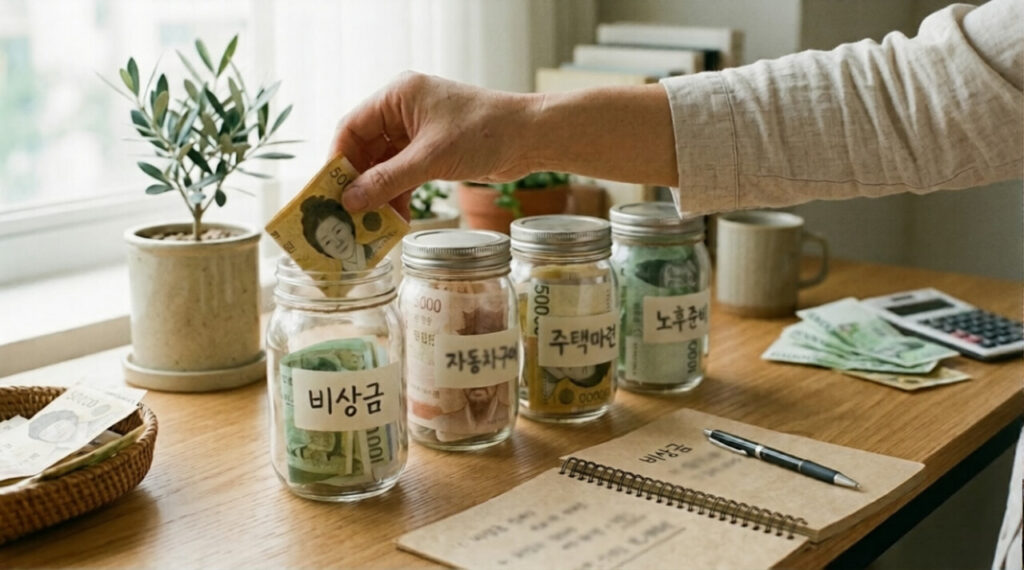
여기서 중요한 건 “얼마를 벌 수 있는가”가 아니라 “언제 필요한 돈인가”를 먼저 따지는 순서입니다. 목표가 여러 개라면(전세자금, 자녀 교육비, 노후자금처럼) 각각 쓸 시점이 다르니, 통장을 섞지 말고 목표별로 따로 나눠서 관리하는 편이 헷갈리지 않습니다.
예를 들어 3년 뒤 전세 갱신자금, 10년 뒤 자녀 대학등록금, 30년 뒤 노후자금을 동시에 준비하는 상황이라면, 이 세 가지를 한 통장에 뭉쳐서 굴리면 안 됩니다. 3년 뒤 자금은 표대로 안전자산 위주로, 노후자금은 기간이 훨씬 기니 인덱스펀드·ETF 비중을 더 크게 가져가는 식으로 각각 다른 그릇에 담아야 합니다. 한 통장에 섞어두면 급할 때 결국 가장 손쉬운 돈부터 꺼내 쓰게 되고, 그게 하필 장기로 굴리던 투자 자산인 경우가 많습니다.
주식 비중을 정하는 경험칙 — 100에서 내 나이를 빼보세요
5년 이상 장기로 굴릴 돈이라면, 그중에서도 주식형 자산 비중을 얼마로 할지가 다음 고민입니다. 그런 경우 오랜 경험에 의한 규칙이 있는데, 100에서 자기 나이를 뺀 숫자만큼을 주식형 자산에 배분하는 방법입니다. 30세라면 70%를 인덱스펀드·ETF 같은 성장자산에, 나머지 30%를 예금·채권 같은 안전자산에 두는 식입니다. 50세라면 반대로 50%씩 나누게 됩니다. 나이가 들수록 안전자산 비중을 늘려서, 은퇴가 가까워질 때 큰 조정장을 만나도 타격이 덜하게 만드는 원리입니다.
다만 이 경험칙도 절대적인 건 아닙니다. 기대수명이 늘면서 최근에는 100 대신 110이나 120에서 나이를 빼는 좀 더 공격적인 버전도 많이 쓰입니다. 본인이 몇 살까지 이 돈을 쓸 계획이 없는지, 하락장을 봤을 때 얼마나 불안해지는 성향인지에 따라 이 숫자는 조정하시면 됩니다. 조정장에 잠도 못 잘 만큼 불안하다면 100보다 낮은 숫자로, 오히려 담담한 편이라면 110·120 쪽으로 기울여도 됩니다. 정답을 찾는 계산이 아니라 본인 성향을 반영하는 출발점 정도로 생각하시면 됩니다.
시작하기 전에 확인할 순서
- 가진 돈을 목표별로 나눕니다. 비상금, 1~2년 내 목돈, 장기 자산으로 구분합니다. 통장이나 계좌 이름에 목표를 적어두면 헷갈리지 않습니다.
- 각 목표의 예상 사용 시점을 적어봅니다. 막연히 “나중에”가 아니라 몇 년 뒤인지 숫자로 정합니다. 시점이 불확실한 목표라면 보수적으로 더 짧게 잡아둡니다.
- 1년 이내 쓸 돈은 파킹통장·CMA에, 1~3년은 예적금에 둡니다. 이 구간은 수익률보다 안전이 우선입니다.
- 5년 이상 여유 있는 돈만 인덱스펀드·ETF 비중을 늘립니다. 100(또는 110~120)에서 나이를 뺀 비율을 참고합니다.
- 1년에 한 번 정도 비중을 다시 점검합니다. 시간이 지나면 나이도, 목표 시점도 달라지기 때문입니다. 목표 시점이 가까워질수록 안전자산 비중을 조금씩 늘려가는 것도 이 점검에서 함께 정합니다.
목표 기간별 자산배분은 결국 “이 돈은 언제 필요한가”라는 질문 하나로 시작됩니다. 수익률 좋은 상품을 찾아다니기 전에, 먼저 내가 가진 돈들이 각각 언제 쓸 돈인지부터 정리해보시길 권합니다. 그 순서만 지켜도 조정장이 왔을 때 당황할 일이 훨씬 줄어듭니다. 앞선 편들에서 다룬 파킹통장·CMA·예적금·인덱스펀드는 결국 이 배분표 안에서 각자의 자리를 찾는 도구일 뿐이고, 그 자리를 정하는 기준이 바로 오늘 다룬 “언제 쓸 돈인가”입니다.
이 글의 자산배분 기준과 “100-나이” 경험칙은 일반적으로 소개되는 참고 원칙일 뿐이며, 실제 배분 비율은 개인의 소득·자산 상황과 위험 감수 성향에 따라 달라지므로 금융 전문가와 상담하시길 권합니다.