부부 재테크 프로젝트 28편 ㅣ가족이벤트편
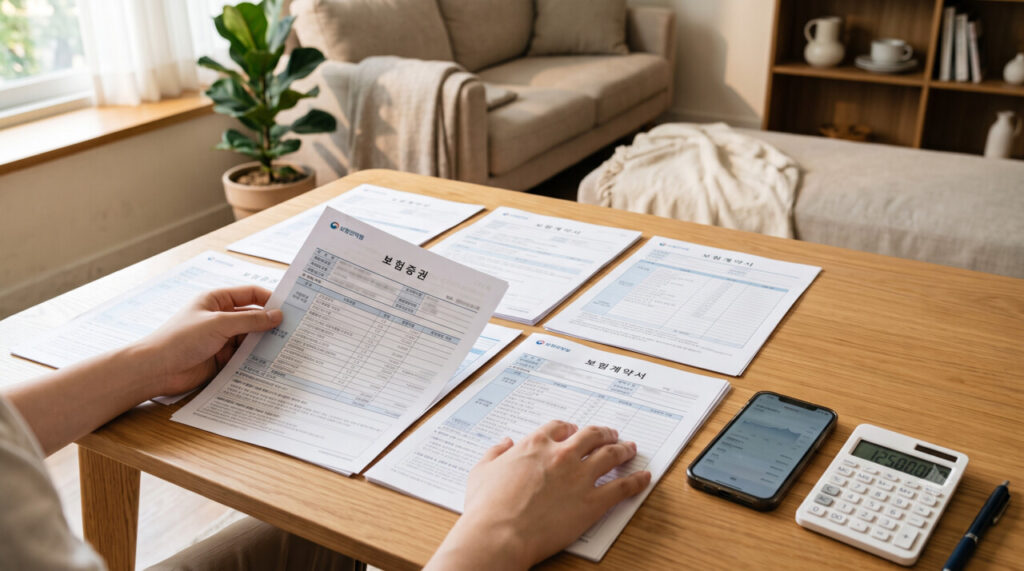
결혼하면서 두 사람의 보험증권을 한자리에 모아본 적 있으신가요? 각자 부모님이 어릴 때 들어준 것, 취업하고 스스로 하나둘 추가한 것까지 합치면 생각보다 많습니다. 문제는 이걸 다 합친다고 보장이 두 배가 되는 게 아니라는 점입니다. 부부 보험 정리를 제대로 하려면, 겹쳐도 되는 보험과 겹치면 손해인 보험부터 구분해야 합니다.
지난 편에서는 양가 경조사비 기준을 부부가 같이 맞추는 법을 봤습니다. 이번 편은 마지막으로, 부부가 각자 들고 있는 보험을 한자리에 놓고 뭘 정리하고 뭘 그대로 둘지 판단하는 기준을 보겠습니다.
부부 보험 정리, 실손보험부터 봐야 합니다
실손의료보험(실비)은 비례보상 구조입니다. 실제로 쓴 병원비만큼만 보상받는 방식이라, 두 개를 들고 있어도 두 배로 받지 못합니다. 예를 들어 병원비가 10만원 나왔으면 가입된 보험사들이 그 10만원을 나눠서 보상할 뿐, 20만원을 받는 게 아닙니다.
중복 가입에서 유일하게 늘어나는 건 보장 한도입니다. 통원의료비 한도가 보통 25만원인데 두 개를 들고 있으면 이 한도가 50만원까지 늘어납니다. 다만 자기부담금이나 갱신 보험료 같은 비용은 두 개 모두에서 계속 나갑니다. 한도가 아주 넉넉하게 필요한 상황이 아니라면, 보험료만 이중으로 내고 있는 셈입니다.
예를 들어 부부가 각자 실손 1개씩, 거기에 결혼 전 단체보험으로 하나씩 더 있다면 넷 중 둘은 그대로 보험료만 나가는 상태일 수 있습니다. 한 사람당 월 2~3만원씩만 겹쳐도 두 사람 합쳐서 연간 수십만원이 그냥 새는 셈이니, 부부 보험 정리에서 제일 먼저 손댈 항목은 여기입니다.
반대로 정액형 보험은 겹쳐도 손해가 아닙니다
암보험 진단비, 사망보험금, 상해 후유장해 같은 정액형 보장은 실손과 완전히 다르게 움직입니다. 계약할 때 정해둔 금액을 지급하는 구조라, 여러 개에 가입해도 조건만 맞으면 각각 전부 지급됩니다. 암 진단을 받았을 때 진단비 보험이 두 개면 두 곳에서 각각 진단비를 받는 식입니다.
| 구분 | 보상 방식 | 중복 가입 시 |
|---|---|---|
| 실손의료보험 | 비례보상 (실제 손해액만큼) | 중복 이득 없음, 한도만 늘어남 |
| 암보험·사망보험금 등 정액형 | 정액보상 (계약된 금액) | 조건 충족 시 각각 전부 지급 |
그래서 부부 보험을 정리할 때 “겹치니까 하나 없애자”고 무조건 판단하면 안 됩니다. 실손이 겹친다면 정리 대상이지만, 정액형이 겹친다면 오히려 보장이 두터운 상태이니 보험료 부담만 확인하고 그대로 둬도 됩니다.
오래된 실손이라고 무조건 해지하면 안 됩니다
실손이 두 개라서 하나를 정리하기로 했다면, 최근 가입한 것부터 해지하고 싶은 마음이 들 수 있습니다. 그런데 실손보험은 2009년 표준화 이전에 가입한 구실손일수록 자기부담금이 낮고 보장 범위가 넓은 경우가 많습니다. 오래된 실손보험이 오히려 조건이 더 좋은 경우가 흔하니, 해지하기 전에 두 증권의 자기부담금·갱신주기·보장항목을 나란히 비교해봐야 합니다. 부부 보험 정리를 “최신 걸로 통일”이 아니라 “조건 좋은 쪽으로 통일”로 접근해야 하는 이유가 여기 있습니다.
먼저 전체를 한눈에 모아보세요
비교하기 전에, 각자 이름으로 어떤 보험이 몇 개나 있는지부터 확인해야 합니다. 내보험다보여(금융감독원, fss.or.kr)에서 본인 명의로 가입된 모든 보험 계약을 한 번에 조회할 수 있습니다. 보장 내용, 보험료, 해지환급금까지 나오니 여기서 실손과 정액형을 먼저 구분해보시면 됩니다. 새로 가입을 고민 중이라면 보험다모아(e-insmarket.or.kr, 생명보험협회·손해보험협회 공동 운영)에서 여러 회사 상품의 보험료를 비교할 수 있습니다.
조회 결과를 두 사람 것을 나란히 펼쳐놓고 보면, 생각보다 본인도 잊고 있던 보험이 나오는 경우가 흔합니다. 취업 초기에 가입했다가 보험료만 자동이체로 계속 나가고 있는 소액 상품, 부모님이 대신 들어준 뒤 존재 자체를 몰랐던 상품이 그렇습니다. 이런 것부터 실손인지 정액형인지 구분해서 표로 정리해두면, 이후 해지·유지 판단이 훨씬 수월해집니다.
정리할 순서
- 내보험다보여에서 두 사람 명의 보험을 각각 조회합니다. 몇 개나 있는지부터 확인하는 게 시작입니다.
- 실손형과 정액형을 나눕니다. 실손끼리만 정리 대상으로 놓고, 정액형은 일단 그대로 둡니다.
- 실손이 여러 개면 자기부담금·보장범위를 비교합니다. 최신 것이 아니라 조건이 더 좋은 쪽을 남깁니다.
- 정액형은 보험료 총액만 확인합니다. 보장이 겹쳐도 문제는 없지만, 가계 예산에서 보험료 비중이 과한지는 체크해야 합니다.
- 해지는 새 계약 심사가 끝난 뒤에 합니다. 순서를 바꾸면 그 사이 보장 공백이 생길 수 있습니다.
보험을 정리한다고 하면 다들 “뭘 없앨까”부터 생각하는데, 이번 시리즈를 쓰면서 보니 진짜 순서는 “뭐가 겹쳐도 괜찮은지 구분하는 것”이 먼저였습니다. 실손 하나 줄이는 것보다, 애초에 뭘 없애면 안 되는지를 아는 게 더 중요한 문제였습니다. 결혼 전 각자 쌓아온 증권들을 한 번은 같이 펼쳐봐야, 두 사람 보장이 실제로 어디에 겹치고 어디가 비어 있는지가 보입니다.
다음 편에서는 부부 중 한쪽이 일을 쉬게 됐을 때 버티는 법을 보겠습니다.