반려동물 양육비를 고정비와 병원비로 나눠 관리하는 법은 이전 글에서 다뤘습니다. 그 글에서 병원비 대비책으로 펫보험을 잠깐 언급했는데, 이번 편은 그 펫보험 자체를 깊이 들여다봅니다. 반려동물을 키우는 가구는 꾸준히 늘고 있고, 그만큼 병원비 걱정도 함께 커지고 있습니다. 왜 필요한지는 다들 알면서도, 정작 가입률은 왜 이렇게 낮은지부터 짚어보겠습니다.
양육비는 느는데, 펫보험 가입률은 1.4%뿐입니다
KB경영연구소의 2025 한국 반려동물 보고서에 따르면, 반려동물을 키우는 가구는 병원비를 제외하고도 월평균 19.4만원을 씁니다. 2023년 15.4만원보다 4만원 늘었습니다. 반려견 가구는 월 17.8만원, 반려묘 가구는 17.5만원 수준입니다. 그런데 정작 병원비 목돈을 대비하는 펫보험 가입률은 1.4%에 그칩니다. 스웨덴(40%), 영국(25%), 일본(20%) 같은 해외 주요국과 비교하면 크게 낮은 수치입니다. 반려동물 개체 수가 매년 늘고 있는데, 정작 병원비 대비책은 따라가지 못하고 있는 셈입니다.
가입률이 낮은 이유, 병원마다 진료비가 다 다릅니다
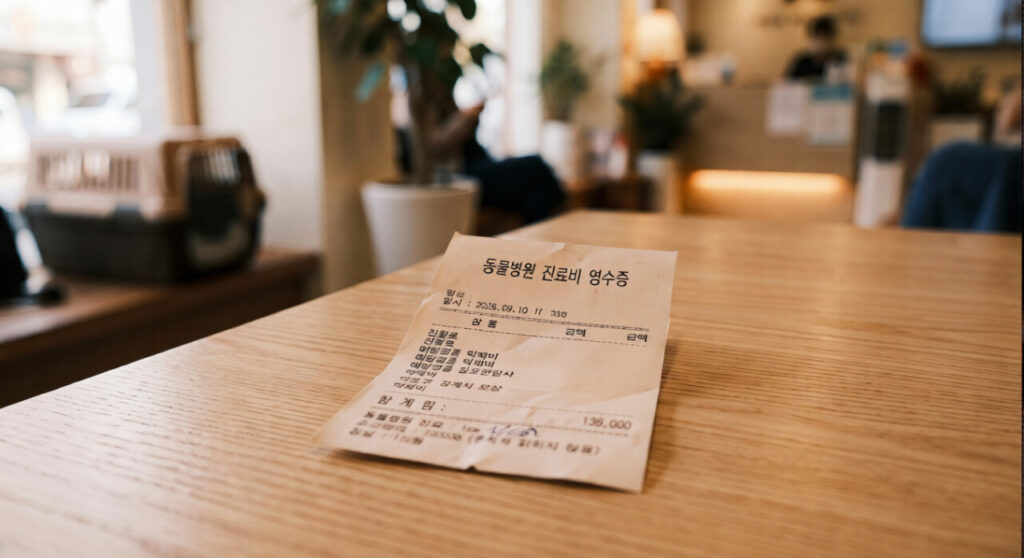
사람이 다니는 병원과 달리, 동물병원은 표준화된 진료 수가 체계가 없습니다. 같은 진료라도 병원마다 가격이 천차만별이라, 보험사 입장에서도 손해율을 예측하기 어렵고 보호자 입장에서도 얼마가 적정한 가격인지 알기 어렵습니다. 손해보험업계는 표준 진료 코드가 없고 동물진료기록부 발급도 의무화돼 있지 않아, 진료비 통계 자체가 부족해서 보험료 산정과 손해율 관리가 어렵다고 설명합니다. 보험사가 상품을 정교하게 설계하기 힘든 구조라, 보호자 입장에서도 정보 없이 가입 여부를 판단해야 했던 셈입니다.
이 문제를 해결하려고 정부가 조금씩 움직이고 있습니다. 농림축산식품부는 동물병원의 진료비 게시 의무 항목을 12종에서 20종으로 늘렸고, 혈액화학검사비·초음파검사비·CT·MRI영상비 등 8개 항목이 새로 추가됐습니다. 2026년 1월 1일부터는 1인 동물병원을 포함한 모든 동물병원이 진찰료·예방접종비·혈액검사비 같은 주요 항목 가격을 의무적으로 공개하고 있습니다. 진료비를 미리 비교할 수 있는 환경이 이제 막 갖춰지기 시작한 단계입니다.
펫보험, 가입한다면 이것부터 확인하세요
- 보장 비율을 확인합니다. 현재 시장에서는 병원비의 70%를 보장하는 상품이 표준으로 자리 잡았습니다. 보험료와 보장 수준의 균형이 가장 좋다고 평가받습니다.
- 자기부담금 비율을 비교합니다. 0%·10%·20% 등으로 나뉘는데, 자기부담금이 낮을수록 보험료는 올라가고 실제 치료 시 부담은 줄어듭니다. 병원비 100만원이 나온 경우로 계산해보면 차이가 더 잘 보입니다.
| 자기부담금 비율 | 보험사 부담(70% 보장 기준) | 내가 내는 돈 |
|---|---|---|
| 0% | 70만원 | 30만원 |
| 10% | 63만원 | 37만원 |
| 20% | 56만원 | 44만원 |
자기부담금이 낮을수록 병원비 부담은 줄지만, 그만큼 매달 내는 보험료는 올라갑니다. 평소 병원 갈 일이 잦은 편인지, 큰 병 한 번을 대비하는 목적인지에 따라 유리한 쪽이 달라집니다. 만성질환이 있어 자주 병원에 가는 경우라면 자기부담금이 낮은 쪽이, 평소 건강해서 큰 병 한 번만 대비하면 되는 경우라면 보험료가 저렴한 쪽이 유리할 수 있습니다.
- 보장 항목에 MRI·CT·치과·관절 질환이 포함되는지 봅니다. 최근 나오는 상품일수록 이런 고액 진료 항목의 보장이 확대되는 추세인데, 오래된 상품은 아직 빠져 있는 경우도 있습니다.
- 가입 시점을 미루지 않습니다. 이미 지병이 생긴 뒤에는 가입이 거절되거나 조건이 불리해지는 경우가 많아, 건강할 때 가입하는 게 유리합니다.
펫보험이 만능은 아닙니다. 보험료를 매달 내야 하고, 상품마다 면책기간과 보장 범위가 달라 약관을 꼼꼼히 봐야 합니다. 다만 가입률 1.4%라는 숫자는 “다들 필요 없다고 생각해서”가 아니라, 진료비 정보가 불투명해서 비교 자체가 어려웠던 영향이 큽니다. 진료비 공시가 확대되고 있는 지금이, 내 반려동물에게 맞는 보장 수준을 따져보기에 오히려 더 나은 시점일 수 있습니다.
시작하는 순서
- 자주 가는 동물병원의 진료비 게시 항목을 확인해봅니다. 2026년부터 의무화된 20종 공시 항목으로 다른 병원과 가격을 비교해볼 수 있고, 병원 안 게시판이나 홈페이지에서 확인할 수 있습니다.
- 반려동물의 나이와 건강 상태를 먼저 확인합니다. 지병이 있으면 가입이 거절되거나 보험료가 크게 오를 수 있어, 건강할 때 비교부터 시작하는 게 유리합니다.
- 보장 비율 70%를 기준으로 두고 자기부담금 0%·10%·20% 상품을 함께 비교합니다. 평소 병원비 지출 빈도를 떠올려보면 유리한 쪽을 가늠할 수 있습니다.
- 펫보험과 전용 통장, 둘 중 하나만 고르지 않아도 됩니다. 보장이 약한 상품이라면 통장을 함께 운영해 보완할 수 있고, 반대로 통장에 목돈이 안 모였다면 보험이 그 공백을 메워줍니다.
이 글의 통계는 2026년 9월 기준으로 확인된 자료이며, 펫보험 상품별 보장 내용과 보험료는 반려동물의 종·나이·건강 상태에 따라 달라지므로 여러 상품을 직접 비교해보시길 권합니다. 가입 전 약관의 면책기간과 보장 제외 질환도 꼭 확인하시길 바랍니다.